Nibud: extra hypotheekruimte voor zonnepanelen blijft ook in 2027
Door Voorbij de Meter ·
Het Nibud adviseert het kabinet om zonnepanelen in 2027 op de lijst te houden van maatregelen met extra hypotheekruimte, ook al loopt de terugverdientijd op na het einde van de salderingsregeling. De minister volgt dit advies.
Wat is er gebeurd
Het Nibud, het Nationaal Instituut voor Budgetvoorlichting, adviseert het kabinet om zonnepanelen in 2027 op de lijst van verduurzamingsmaatregelen te houden. Voor die maatregelen kun je extra lenen bij je hypotheek. Dat advies vormt de basis voor de hypotheekregels die het kabinet ieder jaar vaststelt. Minister Boekholt-O'Sullivan (Volkshuisvesting en Ruimtelijke Ordening) informeerde de Tweede Kamer hierover op 2 november 2026 en volgt het advies van het Nibud.
Het Nibud herzag de cijfers voor zonnepanelen, omdat de salderingsregeling per 1 januari 2027 definitief stopt. Zonder salderen loopt de terugverdientijd van zonnepanelen op naar ongeveer 16 tot 19 jaar. Dat is volgens het Nibud nog net acceptabel bij een hypotheek van 30 jaar, mede omdat je de hypotheekrente deels kunt aftrekken.
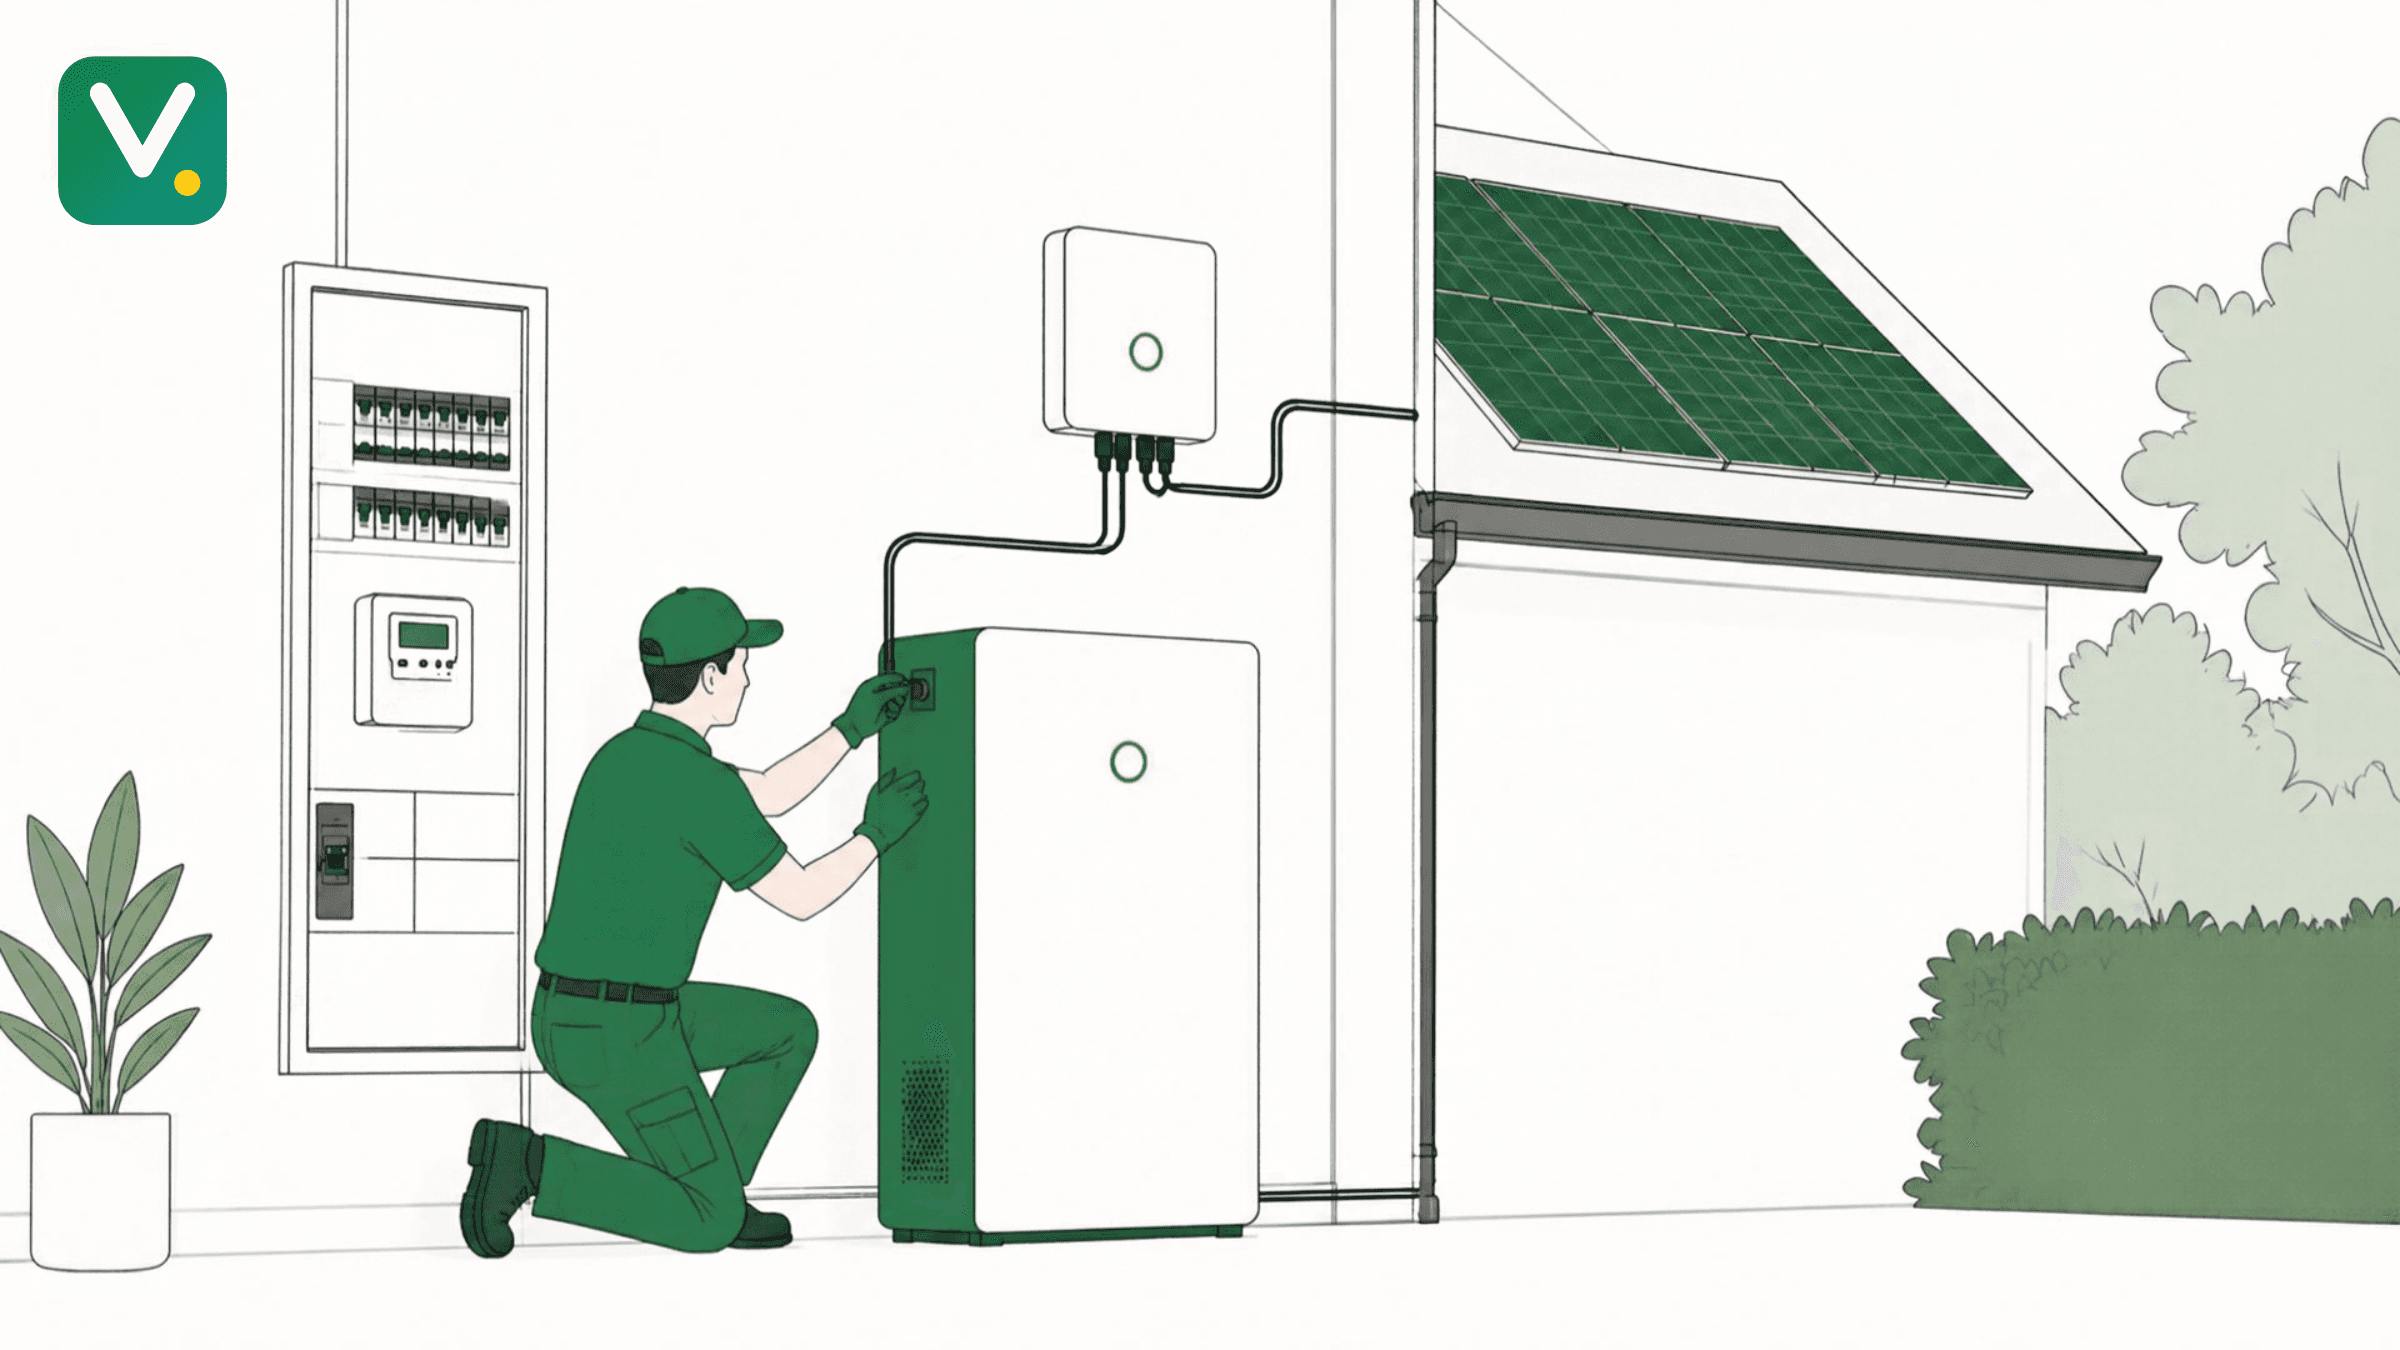
Een thuisbatterij en een zonneboiler staan niet op de lijst: de kosten wegen volgens het Nibud niet op tegen de besparing. De extra leenruimte voor verduurzaming blijft in 2027 gelijk aan 2026. Bij energielabel E, F of G krijg je €20.000 extra, bij C of D €15.000, en bij een beter label tot en met A++ €10.000. Heeft je huis al label A+++ of hoger, dan krijg je geen extra ruimte, omdat de woning dan al zuinig genoeg is.
Wat betekent dit voor jou
Overweeg je zonnepanelen te combineren met een hypotheek, bijvoorbeeld bij een verbouwing, een nieuwbouwhuis of het oversluiten van je lening? Dan blijft die extra leenruimte in 2027 gewoon beschikbaar, ook al stopt de salderingsregeling. Let op: het is geen subsidie. Je leent het bedrag erbij en betaalt het, met rente, terug via je hypotheek.
Een langere terugverdientijd betekent niet dat zonnepanelen voor jou geen zin meer hebben. Vooral als je een groot deel van de opgewekte stroom zelf gebruikt, blijft de besparing groter. Dat is bijvoorbeeld het geval als je overdag een warmtepomp of elektrische auto laat opladen. Lees in ons artikel over zonnepanelen kopen in 2027 hoe je dat voor jouw situatie doorrekent en of een thuisbatterij daarbij verstandig is.
Wat kun je nu doen
Wil je zonnepanelen aanschaffen en meefinancieren in je hypotheek? Vraag je hypotheekadviseur naar de extra leenruimte voor verduurzaming en laat je energielabel checken, want dat bepaalt hoeveel ruimte je krijgt. Vergelijk daarna een paar offertes van installateurs. Zo zie je of je de investering in jouw situatie binnen een redelijke termijn terugverdient.
Twijfel je tussen alleen zonnepanelen of ook een thuisbatterij erbij? Reken dan eerst uit wat je eigen stroomverbruik je oplevert. Doe dat voordat je een extra lening aangaat voor de batterij. Voor veel huishoudens wegen de kosten van een batterij namelijk nog niet op tegen de besparing.
Bronnen
Meteen aan de slag?
Bekijk ook eens deze artikelen:
- Gevorderd
Zonnepanelen kopen in 2027: loont het nog zonder salderen?
Nu saldering stopt, draait een zonnepanelenaankoop om eigen verbruik. We rekenen zes situaties door met onze rekentool: wat het oplevert, hoeveel panelen je nodig hebt, wat uitbreiden doet en waar de onzekerheden zitten.
22 oktober 2026
- Ultimate
Thuisbatterij na het einde van saldering: loont het, en voor wie?
Nu de salderingsregeling in 2027 stopt, wordt zelf verbruiken belangrijker dan opwekken. We rekenen door wat een thuisbatterij kost en oplevert, bij welk energiecontract dat loont, en waar je op moet letten bij capaciteit, installatie en veiligheid.
16 september 2026